机构
1982年10月,中国人民银行惠民地区滨州市支行成立,办理人民银行的所有业务,下辖:滨州市支行营业室、第一储蓄所、第二储蓄所、第三储蓄所、第四储蓄所、第五储蓄所6个营业网点。吸收储蓄存款、对公存款、工商信贷等其他结算业务。1983年9月,国务院决定中国人民银行专门行使中央银行职能,成立中国工商银行,作为办理工商信贷、城镇储蓄和结算业务的国家专业银行。1984年1月1日起,境内在地、市(县)两级人民银行加挂工商银行牌子,采取“一个机构,两个牌子,资金分开,两套账目”的过渡办法。11月1日,中国工商银行惠民地区滨州市支行与人民银行惠民地区滨州市支行正式分设,人民银行各储蓄网点全部划归工商银行滨州市支行管理,办理工商信贷、城镇储蓄和结算业务。1985年1月1日,工商银行滨州市支行正式对外办公,承办原人民银行的所有业务。1986年5月1日,已划归工商银行管理的各营业网点与同级人民银行进行分离。1987年12月,增加第二棉纺厂储蓄所、油建二部储蓄所2个营业网点。1992年,增加渤海五路储蓄所、黄河五路储蓄所2个营业网点。1993年,经省人行批准设立房地产信贷部,率先在全区推行资产风险管理全省试点行。增设黄河二路储蓄所、管道局储蓄所、造纸厂储蓄所3个营业网点。1994年,增设毛巾厂储蓄所、房管局储蓄所、黄河一路储蓄所、交校分理处4个营业网点。1995年,执行统一法人制度,实行统一调度资金、统一核算的经营管理体制。1996年,实行稽核员派驻制,完善纵向管理、横向监督和内部制约相结合的监控网络。
2000年1月,工商银行滨州市支行与中心支行渤海七路办事处、中支营业部共同经营驻地存、贷款业务。9月,对驻地三行进行整合,组建公司业务部、个人业务部、资产风险管理部,改组其他职能科室,实现中心支行由单纯的管理型向经营型的转换,撤销滨州市支行,实行扁平化管理。存、贷款业务全部由公司业务部、个人业务部直接管理。2001年,高标准装修改造的第五储蓄所正式启用。实行“工作承包到人,按绩定酬”的考核办法,在营业网点推行“现场管理”,加强了实施监控。同年,在全行实行中层干部、职工聘用制。撤第九储蓄所,并入第六储蓄所,优化了网点布局。2003年8月,设立滨城支行、大观园支行。以黄河四路为界,黄河四路以南为大观园支行业务范围,黄河四路以南所有网点划归大观园支行管理。黄河四路以北为滨城支行业务范围,黄河四路以北所有网点划归滨城支行管理,滨城支行所辖10个营业网点:滨城支行营业室、化工厂分理处、第五储蓄所、国道分理处、建翔分理处、黄河五路储蓄所、黄河八路储蓄所、华滨分理处、滨北分理处、第六储蓄所。实行区域划分,业务交叉。2005年7月,新城支行成立,以新立河为界,新立河以西为新城支行业务区域。形成驻地三家支行的竞争格局。同年,滨城支行新的跨行支付系统投产运行,荣获全省城区支行经营效益第二名。2006年2月,化工厂分理处升格为滨化支行。10月,工商银行进行股改准备上市,并投产运行资金集中配置系统,实行营业经理委派制,投产新终端平台系统,实施业务流程改革和组织架构调整,内设部室由原来的4个精简为3个,撤第六储蓄所,并入国道分理处。是年,滨城支行获得全省首季开门红劳动竞赛活动城区支行经营效益第三名;获得山东省工行城区支行15强(第五名)。2007年,华滨分理处机构升格为滨南支行,不再隶属滨城支行,改为由滨州市分行直接管理。同年,滨城支行荣获全省城区支行经营效益考评十五强。
存款
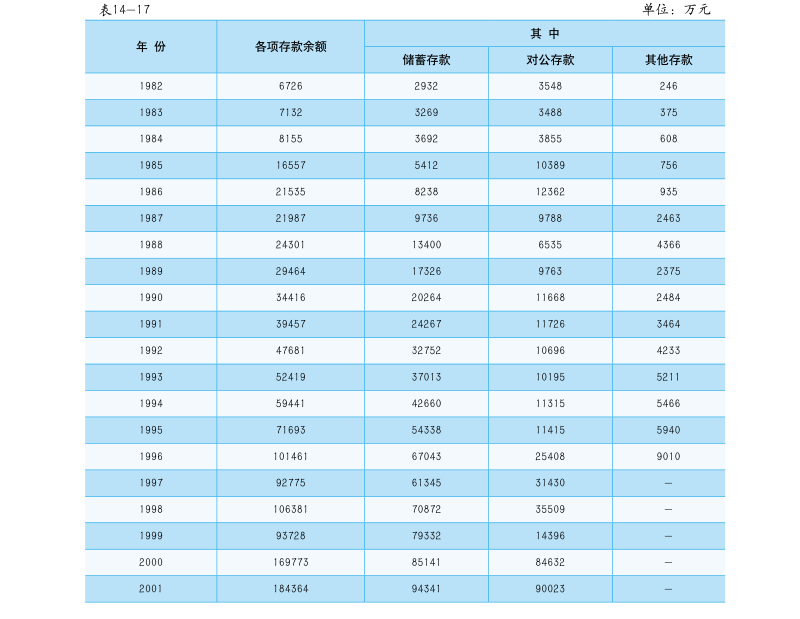
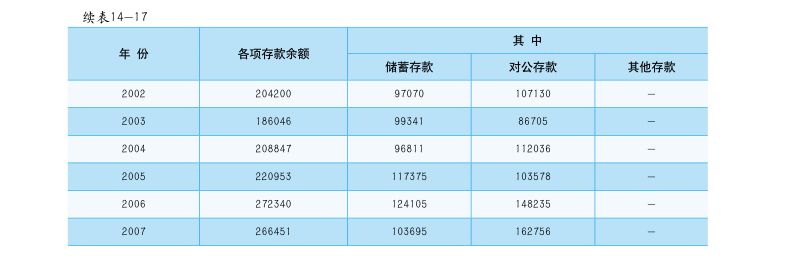
1982年,随着城乡经济迅速发展,进一步重视扩大信贷资金来源。当年存款余额为6726万元。1985年存款余额翻一番多,达到16557万元。1990年,存款突破3亿元,达到34416万元。1994年,实现活期储蓄同城通存通兑,树立“存款立行,存款兴行”的指导思想,把组织资金工作摆到各项业务工作首位,加大考核力度,落实责任目标,推行储蓄承包责任制,各项存款余额快速增长。截至年底,各项存款余额为59441万元。1995年,存款余额达到71693万元。2000年9月,独家开办教育储蓄业务品种,年末存款余额169773万元。2001年9月,开通网上银行、电话银行业务。2003年,争取到魏桥纺织股份公司在香港上市募集资金9.7亿港币的外币存款,全功能银行系统(NOVA1.0)投产。至年末全行存款余额为208847万元。2005年,在全行开展争揽新开户工作。实行账户“包管”相结合,开发挖掘现有客户资源。对高端黄金客户、系统管理客户实行个性化服务。加强已发放贷款和新增贷款延长派生工作,各项存款余额为220953万元。2007年,人民币各项存款余额266451万元,外币存款余额237万美元,全行电子网点覆盖率达100%,柜面业务全部实现计算机处理。
工行滨城支行1982~2007年各项存款情况
贷款
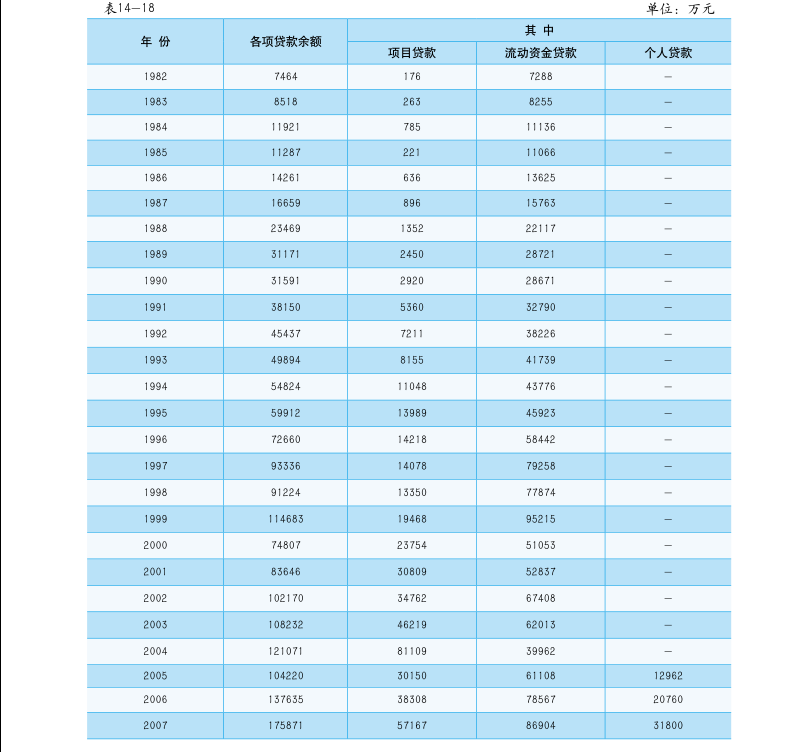
1982年,各项贷款余额为7464万元,主要是流动资金贷款。1984年,在信贷资金管理上,实行专业银行从人民银行“实贷实存”、“上贷下存”的管理办法,改变以往计划指标层层下达的管理模式。同年贷款余额为11921万元,其中:项目贷款785万元,流动资金贷款11136万元。1989年,开办特种贷款,储蓄质押贷款,基本建设贷款。贷款余额达31171万元,其中:项目贷款2450万元,流动资金贷款28721万元。1995年,实行审贷分离、分级审批,建立贷款第一责任人制度,完善贷款担保办法。1999年,开办融资顾问、国内保理业务,扩大委托贷款、保函业务,拓宽中间业务收入渠道,至年末贷款余额达114683万元。2004年,以调整本行客户结构、信贷结构、竞争优质信贷市场为目的,开展民营企业营销,完成40多户民营企业的调查和44户企业的信用等级评定工作,发掘和营销了一批优质中小型民营客户。组织营销了滨城区供电公司、滨州活塞的项目贷款。加强了住房、消费贷款的营销。2006年,强化公司类贷款营销。实现项目贷款跨区域异地营销,依托大企业进行延伸营销,拉长客户链条。首先,以优质客户为依托,对其异地下属公司进行项目贷款营销,率先在全省办理行内银团贷款,增加项目贷款7840万元。二是抓住机遇,多渠道协调,实现流动资金贷款快速增长。三是小企业信贷营销全面提速,成为调整信贷结构和全行效益的新增长点。同时重视对中小企业的金融产品组合营销,为多家公司办理网上银行、信用卡、代发工资及住房信贷业务。四是继续办理保理业务。五是票据业务实现历史性突破。实现贷款余额137635万元,其中:项目贷款38308万元,流动资金贷款78567万元;个人贷款20760万元。
2007年,在银根紧缩、流动资金贷款投放受阻的情况下,紧紧抓住项目贷款营销这项龙头工作,以优质客户作为依托,进行辐射营销。同时,成功营销了城市中心区域基础设施建设工程项目贷款8亿元。另外,首次营销了房地产开发贷款1800万元。全年共营销并通过审批项目5个,贷款额度总计14.5亿元,发放项目贷款13700万元,实现历史性突破。票据贴现业务稳居全省第一。在业务量、净收益、计划完成率、票营移存率以及当地市场占比等各项指标,均列全省第一位,成为支行的精品业务和利润支柱。国际贸易融资稳中有升,国内贸易融资全面铺开。小企业信贷及相关业务营销得到全面稳健发展。是年,实现贷款余额175871万元,其中:项目贷款57167万元,流动资金贷款86904万元;个人贷款31800万元。
工行滨城支行1982~2007年各项贷款情况
结算管理
结算业务是滨城支行除存款、贷款之外的又一项基础性业务。1987年,电子化建设开始起步,会计对公业务、储蓄事后监督、大型骨干储蓄所开始应用微机处理业务。1991年,储蓄事后监督启用多用户微机处理业务。1992年,会计、储蓄业务全部实现单机核算。1993年1月1日,在全行实行会计出纳专业推行“柜员制”。同年8月市工商银行开办“牡丹卡”业务。1994年初,实现活期储蓄同城通存通兑,记账方法由收付记账法改为借贷记账法,与山东证券公司签订代办协议,成为证券登记代办机构,推行“密码印鉴”作业方式,原有的政策性粮食存贷款业务全部划转给农业发展银行。1995年5月,开通全国电子汇兑网络,使全国范围内资金汇划24小时到账。1996年5月1日,开通全区储蓄通存通兑和对公业务计算机联网,实现储蓄此存彼取,转账支票跨城使用,资金实时汇划。1997年12月,新上8台ATM自动取款机,开通省内个人异地结算综合网络,为客户提供全省范围内活期储蓄通存通兑、省内牡丹卡自动授权服务、购物消费、ATM自动取款等服务。
1998年,实现“三统一、四集中、二综合”(各项业务会计核算制度、核算账务、核算软件统一,联行业务、同城票据、资金清算、事后监督集中,实行综合机构、综合柜员)。1999年5月30日,开通全国范围内资金实时汇划系统,实现客户在全国范围资金汇划瞬间到账,加速企业的资金周转。2001年9月,第五储蓄所成为滨州第一家为客户提供自助存取款业务的银行和第一家理财中心,开通网上银行、电话银行业务。2002年,财务管理应用系统投产成功,各网点会计业务正式上挂北方大机,完成notes系统的延伸、升级、改造和维护。2006年10月,进行股改准备上市,并投产运行资金集中配置系统,实行营业经理委派制,投产新终端平台系统。2007年,牡丹卡形成包括商务金卡、商务银卡、个人金卡、个人银卡、专用卡、灵通卡、贷记卡、纪念卡等在内的系列品种,共发行5.3万张,自动转账销售点终端POS机装备140台。
外汇管理
自2004年6月开办外汇结算业务以来,截至2007年,共开立外汇账户27户,吸收外币存款余额达237万美元。
国际贸易融资业务也得到快速发展。2006年,全年进口信用证余额56768万元,较上年增加17286万元,增长43.78%。累计开证135789万元,较上年增加108021万元,增长389%。实现国际贸易中间业务收入1180万元,占全区国际贸易中间业务收入的66.09%,占区行全部中间业务收入的69.74%,增加了非贷款收益占比。实现国际贸易结算量58120万美元,占全市国际贸易结算量的72%。