营业税
1994年,根据国务院《关于组建国家税务总局在各地的直属税务局机构和地方税务局有关问题的通知》,地方税务局负责征收的营业税主要以第三产业(除商品批发零售外)为课税对象,有交通运输、建筑安装、金融保险、邮电通信、文化体育、各种服务业、转让无形资产和销售不动产等,根据其实现的营业额进行征税。营业税税率根据行业特点和差异执行不同税率,交通运输、建筑安装、邮电通信、文化体育行业执行3%的税率,娱乐业则根据所从事的娱乐业的性质在5%~20%范围内确定税额,其他行业执行5%的税率。
城市维护建设税
1985年2月8日,国务院发布《中华人民共和国城市维护建设税暂行条例》,自1985年1月1日起施行。该税种是以产品税、增值税、营业税的纳税额作为计税依据并同时征收的,故不应予以减免税。但对个别纳税确有困难的,可由省、市、自治区人民政府酌情予以减免税照顾。1985年5月,滨州市开始办理征收,按照条例和省的规定,城区内的纳税单位和个人适用税率7%;其他乡镇行政辖区内的纳税单位和个人适用税率5%。根据滨州市实际情况,对个体工商业户和纳税少的集体商业企业,按季征收城市维护建设税。1994年3月10日,国家税务总局印发《关于城市维护建设税征收问题的通知》,从1994年1月1日起,可暂按原税率和新颁布实施的增值税、消费税、营业税三税为依据,计算征收。
企业所得税
1993年6月12日,国务院颁布《中华人民共和国企业所得税暂行条例》及实施细则,自1994年1月1日起施行。1994年2月18日,山东省财政厅颁布“关于山东省地方企业缴纳所得税有关问题的通知”。规定除外商投资企业和外国企业外,其他所有实行独立核算的企业及有生产经营所得和其他所得的单位和组织,均从1994年1月1日起按条例规定缴纳所得税。内资企业所得税得到统一,取消按国营、集体、私营等经济性质分立税种的制度,国营企业所得税由此取消。企业所得税执行33%的比例税率;纳税人年应纳税所得额在3万元(含3万元)以下的,减按18%的税率征收所得税;年应纳税所得额在3~10万元(含10万元)之间的减按27%的税率征税;年应纳税所得额超过10万元的,一律按33%的比例税率征税。用税法规范企业所得税前的列支项目和标准;取消“国营企业调节税”和向国有企业征收国家能源交通重点建设基金和国家预算调节基金;取消所得税税前还贷,企业贷款一律由税后归还。企业所得税实行按年计算,按月或者按季预缴,年终汇算清缴,多退少补的征收方法。
2000年,国家税务总局印发《核定征收企业所得税暂行办法》的通知,办法自2000年1月1日起施行。核定征收方式包括定额征收和核定应税所得率征收两种办法,以及其他合理的办法。实行定额征收办法的,主管税务机关要对纳税人的有关情况进行调查研究,分类排队,认真测算,并在此基础上,按年从高直接核定纳税人的应纳所得税额。实行核定应税所得率征收办法的,应纳所得税额的计算公式为:
应纳所得税额=应纳税所得额×适用税率
应纳税所得额=收入总额×应税所得率 或=成本费用支出额/(1-应税所得率)×应税所得率应税所得率按行业划分的标准执行:工业、交通运输业、商业执行7%~20%;建筑业、房地产开发业执行10%~20%;饮食服务业执行10%~25%;娱乐业执行20%~40%;其他行业执行10%~30%。
企业经营多业的,无论其经营项目是否单独核算,均由主管税务机关根据其主营项目,核定其适用某一行业的应税所得率。
2007年3月16日,第十届全国人民代表大会第五次会议通过《中华人民共和国企业所得税法》。规定在中华人民共和国境内,企业和其他取得收入的组织为企业所得税的纳税人。企业所得税的税率为25%。非居民企业取得该法第三条第三款规定的所得,适用税率为20%。并将于2008年1月1日生效。
个人所得税
1994年1月,根据第八届全国人民代表大会常务委员会第四次会议通过的《中华人民共和国个人所得税法》修改方案,在全市施行个人所得税。该税把个人收入调节税和城乡个体工商业户所得税并入个人所得税,统一适用于中、外籍个人和城乡个体工商户。个人所得税主要对收入高者征收,对中低收入者少征或不征。同年,税制改革,废止个人收入调节税、城乡个体工商业户所得税(由工商所得税演变而来),开征统一的个人所得税,个人所得税以个人取得的各项应纳税所得额为征税对象。对工资、薪金所得实行5%~45%的超额累进税率,工资薪金所得税起征点为800元;对劳务报酬、特许权使用费所得、利息股息、红利所得等按20%的税率征税;个体工商户的生产、经营所得和对企事业单位的承包经营、承租经营所得率为5%~35%。同时个人所得税对应税所得额实行定额扣除法,对劳务报酬所得、稿酬所得、特许权使用费所得、财产租赁所得,每次收入不超过4000元的,扣除费用800元;每次收入超过4000元的,减除20%的费用后再进行征收。1994年始,由地方税务局负责征收。
2006年1月1日起,调整工资薪金所得税起征点为1600元。6月29日,《中华人民共和国个人所得税法》进行第四次修正。规定:在中国境内有住所,或者无住所而在境内居住满一年的个人,从中国境内和境外取得的所得,应依法缴纳个人所得税。在中国境内无住所又不居住或者无住所而在境内居住不满一年的个人,从中国境内取得的所得,应依法缴纳个人所得税。
土地增值税
1994年1月,根据国务院《中华人民共和国土地增值税暂行条例》规定,全市开征土地增值税。由地方税务局负责征收,税率适用四级超额累进税率。增值额超过扣除项目金额50%的部分,税率为30%;增值额超过扣除项目金额50%,未超过扣除项目金额100%的部分,税率为40%;增值额超过扣除项目金额100%,未超过扣除项目金额200%的部分,税率50%;增值额超过扣除项目金额200%的部分,税率为60%;纳税人建造普通标准住宅出售,增值额未超过扣除项目金额20%的,经税务机关确认,免征土地增值税。1998年8月31日,山东省根据国务院《中华人民共和国土地增值税暂行条例》及实施细则,出台《山东省土地增值税预征管理暂行办法》。规定凡在山东省境内开发经营房地产的各类房地产开发企业及其他单位和个人,在房地产项目全部竣工结算前取得转让收入的,为预缴土地增值税的纳税人,应当依照本办法预缴土地增值税。土地增值税预征率由各市、地地方税务局暂在1%~5%的幅度内,根据当地房地产经营状况确定。滨城区土地增值税预征率为2%。
城镇土地使用税
1988年9月27日,国务院发布《中华人民共和国城镇土地使用税暂行条例》,自1988年11月1日起施行。1989年1月15日,山东省政府根据条例规定颁布实施办法,其纳税人为在城市、县城、建制镇、工矿区范围内使用土地的单位和个人,税率采用幅度差别定额税率,即按不同的等级规定不同的年税额。山东省土地使用税每平方米年税额适用幅度为:大城市0.5~10元,中等城市0.4~8元,小城市0.3~6元,县城、建制镇、工矿区0.2~4元。按照省政府文件规定滨州市属于小城市,具体税额标准为每平方米年税额为0.5元。1994年起,由地方税务局负责征收。
1998年,滨州市政府上报省政府“关于城镇土地使用税有关政策调整意见的报告”,省政府批准并印发《山东省人民政府关于全省城镇土地使用税税额及工矿区征税范围有关问题的通知》。按照《山东省人民政府关于调整城镇土地使用税有关政策的通知》文件规定,调整城镇土地使用税税额标准,分3年实施,1998年提高40%,1999年和2000年各提高30%。根据批复意见,滨州市政府印发《关于贯彻执行省人民政府城镇土地使用税税额及工矿区征税范围有关问题的通知》,对滨州市城镇土地使用税税额进行调整。1998年按省确定的年单位税额的70%征收,1999年按85%征收,2000年按全额征收。滨州市市区城镇土地使用税税额为:一等土地每平方米年税额为1.2元,二等土地每平方米年税额为1元,建制镇、工矿区土地每平方米年税额为0.5元。
2002年,根据《山东省人民政府关于调整淄博等市城镇土地使用税税额及工矿区征税范围有关问题的通知》,滨城区土地使用税征收标准调整为:一等土地每平方米年税额为2.4元,二等土地每平方米年税额为2元。
2004年,根据滨城区政府《关于明确城镇土地等次加强城镇土地使用税征收的通知》,滨城区土地使用税征收标准调整为:一等土地每平方米年税额为4元,二等土地每平方米年税额为3元。2007年,为进一步贯彻落实国家宏观调控政策,促进土地资源有效利用,根据《国务院关于修改〈中华人民共和国城镇土地使用税暂行条例〉的决定》和《山东省人民政府关于修改〈山东省实施中华人民共和国城镇土地使用税暂行条例办法〉的决定》精神,对各地城镇土地使用税税额标准进行调整,滨城区具体税额标准为:滨州市市区一级土地每平方米年税额为8元,二级土地每平方米年税额为6元。
城市房地产税、房产税
城市房地产税(对涉外企业征收): 1951年8月,国务院发布《中华人民共和国城市房地产税暂行条例》,将房产税与地产税两税合并。进入20世纪80年代以后,随着中国对外经济合作的发展,外商投资企业逐渐增多,外国企业和外商投资企业的自有房产,仍按城市房地产税暂行条例的规定征收房产税。中国宪法规定城市土地属于国家所有。对外国企业和外商投资企业使用的土地,由有关部门征收土地使用费,不再征收地产税。1990年,根据《山东省地方税务局关于对外商投资企业征收城市房地产税有关问题的通知》规定:自1990年1月1日起对外商投资企业征收城市房地产税,仍保留城市房地产税税种名称。其征收范围是在城市、县城、建制镇和矿区的房地产。其税率依房屋余值计算缴纳的,税率为1.2%;依房屋租金收入计算缴纳的,税率为18%。滨州市对外商投资企业和中外合作、合资企业均按照规定征收城市房地产税。
房产税(内资企业):1986年9月15日,国务院发布《中华人民共和国房产税暂行条例》,自1986年10月1日起施行。房产税的税率,依照房产余值计算缴纳的,税率为1.2%;依照房产租金收入计算缴纳的,税率为12%。1994年起,由地方税务局负责征收。1998年4月3日,为加强房产税的征收管理,山东省地税局研究制定《山东省房产税征收管理暂行办法》,自1998年1月1日起施行。进一步明确房产税在城市、县城、建制镇和工矿区征收。房产税依照房产原值一次减除30%后的余值计算缴纳,没有房产原值作为计税依据的,由房产所在地的地税机关参照同类房产核定。
车船税(车船使用牌照税、车船使用税)
车船使用牌照税
1994年2月15日,国家税务总局发出“关于外国驻华使、领馆人员征免车船使用牌照税的有关规定继续有效的通知”。1994年起,由地方税务局负责征收。对涉外车船征收车船使用牌照税。车船使用牌照税按车船的种类、大小,实行定额税率。
车船使用税
1986年9月15日,国务院发布《中华人民共和国车船使用税暂行条例》,决定自1986年10月1日起施行,明确在全国境内行驶的车船一律征税,扩大了征收范围。同年11月26日,山东省人民政府印发《山东省人民政府关于贯彻执行〈中华人民共和国车船使用税暂行条例〉施行细则》。具体规定在山东省境内拥有并且使用车船的单位和个人,均应依照条例和施行细则的规定在山东省缴纳车船使用税。1994年起,车船使用税由地方税务局负责征收。
1999年9月6日,山东省人民政府对车船使用税和车船使用牌照税现行税额标准进行适当调整。新标准自1999年8月1日起执行。
2006年12月27日,国务院发布《中华人民共和国车船税暂行条例》及《中华人民共和国车船税暂行条例实施细则》,自2007年1月1日起施行。进一步扩大征收范围。同年6月27日省政府第97次常务会议通过《山东省实施〈中华人民共和国车船税暂行条例〉办法》。
资源税
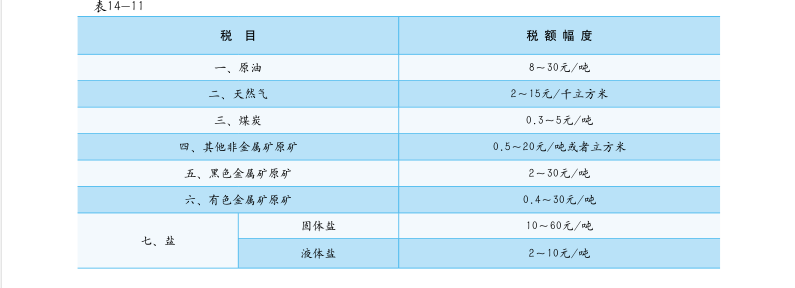
1984年9月,国务院发布《资源税条例》,规定自同年10月起,对从事资源开发的单位和个人因资源差别收入征收资源税。全市资源税征收范围为原油、天然气、煤炭。以销售收入额为计税依据,根据应纳税产品的销售收入、利润,采取四级超额累进税率计算缴纳,滨州市及建制镇按5%缴纳,乡村按1%缴纳。1993年12月2日,国务院发布《中华人民共和国资源税暂行条例》,自1994年1月1日起施行。按照条例,资源税征管范围扩大,除对原油、天然气、煤炭征资源税外,对金属矿产品和其他非金属矿产品、盐等均征收资源税。资源税设置7个税目,规定8个幅度税额税率,最高的单位税额60元/吨,最低的单位税额0.3元/吨。由地方税务局负责征收。
资源税税目税额幅度
印花税
1988年8月6日,国务院发布《中华人民共和国印花税暂行条例》,决定自1988年10月1日起恢复征收印花税。1988年9月29日,财政部发布《中华人民共和国印花税暂行条例施行细则》。规定凡在中华人民共和国境内书立、使用、领受应税凭证的单位和个人,均缴纳印花税。纳税人根据应税凭证的性质,分别按比例税率或者按定额计算应纳税额。1990年7月1日,根据国家税务总局《关于改变保险合同印花税计税办法的通知》,对印花税暂行条例中列举征税的各类保险合同,其计税依据由投保额改为保险费收入;计算征收的适用税率由万分之零点五改为千分之一。1994年起,由地方税务局负责征收。
2005年,为进一步加强印花税征收管理,提高印花税核定征收工作的科学化和规范化,省地税局研究制定了《山东省地方税务局印花税核定征收管理办法》,办法自2005年1月1日起执行。按照办法规定,滨城区严格核定征收程序,统一核定征收比例。对符合条件的纳税人,主管地方税务机关依据纳税人当期实际销售(营业)收入、采购成本或费用等项目及确定的核定征税比例,计算征收印花税。计算公式:应纳印花税税额=销售(营业)收入(采购成本、费用等)×核定比例×适用税率
屠宰税
1985年,国营、集体、个体屠宰业,饮食业屠宰的牲畜,按收购价征收3%的产品税,对农民及集体伙食为单位屠宰的猪,每头征税2元,大牲畜每头征税4元,屠宰后,再按市价的3%征收屠宰税。1994年5月,根据《山东省屠宰税征收办法》规定,屠宰税的征税范围包括屠宰或者收购的生猪、牛、羊、马、驴、骡,在收购环节或屠宰环节征收,税额分别为:生猪每头10元,羊每头2元,牛、马、驴、骡每头20元。对少数民族、机关、团体、部队、企事业单位自宰、自食、自养的应税牲畜及农户个人平时或春节前半个月内自宰、自食、自养多余部分,在一定限量内出售的猪羊,免征屠宰税。2000年,根据《财政部国家税务总局关于农村税费改革试点地区取消屠宰税的通知》,取消屠宰税。
固定资产投资方向调节税
1991年1月,根据国务院《中华人民共和国固定资产投资方向调节税暂行条例》规定,全市开征固定资产投资方向调节税。投资方向调节税根据国家产业政策和项目经济规模实行差别税率。固定资产投资项目按其单位工程分别确定适用税率。分别为0%、5%、10%、15%、30%五个档次。2000年1月1日起,暂时停止征收。
教育费附加
1986年开征。凡缴纳增值税、消费税、营业税的单位和个人,以其实际缴纳的增值税、消费税、营业税的税额为计税依据,附加率为3%,分别与增值税、营业税、消费税同时缴纳。对从事生产卷烟和烟叶生产的单位,减半征收。同时国家规定,对外商投资企业和外国企业暂不征收教育费附加。1994年起,由地方税务局负责征收。1994年10月10日,省地方税务局发布“关于城市维护建设税和教育费附加申报问题的通知”,认为国税、地税分设后,原对城市维护建设税和教育费附加要求随增值税、营业税、消费税同时进行申报的规定,已不适应实际工作需要,根据地方税务机关对城市维护建设税和教育费附加征收管理的需要,对由国家税务局负责征收缴纳增值税、消费税、营业税的纳税人,暂按增值税、营业税、消费税的纳税申报表,在备注栏内注明城建税的税率、税额及教育费附加的内容,单独向地方税务机关申报,对由地方税务机关负责征收缴纳营业税的纳税人,仍按原办法申报。
地方教育附加
2005年1月,根据《山东省地方教育附加征收使用管理暂行办法》规定,开征地方教育附加。该税是专项用于教育事业发展的政府性基金,按照国家和省有关政府基金管理规定实施征收和管理。地方教育附加征收、使用和管理的具体政策,根据国家有关规定,由省财政部门会同地税、教育、人民银行等部门负责制定,并组织实施。山东省行政区域内,凡缴纳增值税、营业税、消费税( 以下简称“ 三税”) 的单位和个人,按照实际缴纳“三税”税额的 1% 缴纳地方教育附加。外商投资企业、外国企业以及通过海关进口的商品暂不征收地方教育附加。
文化事业建设费
1997年6月17日开征。根据财政部、国家税务总局发布的《文化事业建设费征收管理暂行办法》规定,在中华人民共和国境内依照《中华人民共和国营业税暂行条例》的规定缴纳娱乐业、广告业营业税的单位和个人,为文化事业建设费的缴费义务人(简称缴费人)。外商投资企业、外国企业和外国人,应当依法缴纳文化事业建设费。文化事业建设费按缴费人应当缴纳娱乐业、广告业营业税的营业额和规定的费率3%计算应交费额。文化事业建设费由地方税务机关在征收娱乐业、广告业的营业税时一并征收。中央和国家机关所属单位缴纳的文化事业建设费,由地方税务机关征收后全额上缴中央金库。地方缴纳的文化事业建设费,全额缴入省级金库。