企业财务管理
1982年,根据“划分收支,分级包干”的财政体制,对国营企业实行利润大包干的办法。财政部门会同企业主管部门与工业企业签订包干合同。1983年,实行国营企业第一步利改税,国营企业及县以上供销企业均改为缴纳所得税,从此,扩大了企业自主权,完善了经营管理责任制。1984年,根据《国营企业实行第二步利改税实施办法》,把国家与企业的关系用税的形式固定下来。1988~1989年,企业推行第一轮厂长、经理承包经营责任制,将利润、所得税额等列为考核指标,按期兑现奖励,企业经营独立自主、自负盈亏,调动了职工的积极性。1991年,地方国有工业企业第二轮承包开始,1993年底到期。1993年7月1日,财政部颁布《企业财务通则》《企业会计准则》和分行业的企业财务制度。分行业会计制度实施后,实行资本保全原则,建立企业资本金制度,明确产权关系;改革固定资产折旧办法,允许部分企业实行加速折旧办法,促进企业技术进步。2003年起,商务部、财政部、海关总署、国家税务总局、国家工商行政管理总局、国家外汇管理局决定:在各自职权范围内,对外商投资企业实行网上联合年检,全区33户企业全部通过年检。截至2007年11月,全区纳入网上快报的企业达37户。
粮食企业财务管理
1982~1984年,为克服过去对粮食企业政策性亏损,采取“实报实销、亏多少、补多少”办法的弊端,实行政策性亏损定额补贴,调动了企业加强经济核算的积极性。1985年,省级财政根据省政府通知精神,将粮食财政体制下放到县(市)级财政管理,取消统购改为合同定购,从而彻底结束统购统支管理办法。由于国家长期对粮油实行购销价格倒挂,粮食财务管理权限下放后,1985~1991年又连续多次提高粮油订购价格,调高银行贷款利率,致使粮食亏损和价格补贴不断加大。1992年7月1日,放开粮油销售价格,实行随行就市,全市当年粮食企业财务未出现新挂账。1994年,行署下发《滨州地区粮食企业风险基金实施意见》,1995年建立粮食企业风险基金,使粮食风险基金管理逐步走上“逐年按规模建立,结余滚存使用”的良性运行轨道。1998年,对1992年4月1日至1998年5月31日国有粮食购销企业新增财务挂账进行清理,滨州市新增政策性挂账4096万元。中央规定1999~2003年为过渡期,本金挂账,利息由中央和地方财政共同负担。2005年,市财政局下发《关于政策性粮食财务挂账占用农业发展银行贷款利息列支渠道的通知》,通知中规定:新增财务挂账利息地方负担部分列同级财政预算;新认定的1998年6月1日至2004年5月31日期间发生的粮食政策性挂账,利息从风险基金中列支,风险基金没有节余的,由同级财政预算支付。利息由县(区)财政部门与同级农业发展银行结算。根据市财政局《关于转发省财政厅等部门,〈关于做好国有粮食购销企业政策性粮食财务挂账从企业剥离工作的通知〉的通知》要求,经区政府同意,于2006年3月8日将政策性粮食财务挂账占用农发行贷款以及至剥离日所欠利息全部由滨城区粮食收储公司剥离至区粮食局集中管理。
行政事业单位财务管理
1982年,对全额预算管理单位实行“预算包干、超支不补、结余留用”的办法;差额预算管理单位实行“定收入、定支出、定补助、超支不补、结余留用”的办法;有稳定的经常性收入,可以解决本单位经常性支出,但不具备企业管理条件的单位,实行自收自支管理,采取“核定收支、增收节支留用、减收超支不补”的办法。同年11月,省政府批转省财政厅《关于事业单位试行企业化管理的意见》,要求凡有固定收入的事业单位,都应合理组织收入,逐步提高经费自给率。滨州市只在农林业“三场一圃”(良种场、棉种场、林场、苗圃)单位中选择少数单位试点。1985年6月,省政府要求从当年起,一切有收入条件的事业单位都要实行企业化管理,全区有11个事业单位实行企业化管理。
1997年,财政部颁布事业、行政单位财务规则,取消全额、差额、自收自支3种预算管理形式,国家对事业单位实行“核定收支,定额或定项补助,超支不补,结余留用”的预算管理办法,对行政单位实行“收支管理,定额、定项补助,超支不补,结余留用”的预算管理办法。“九五”期间,对行政事业单位预算编制探索试行“零基预算”办法。事业、行政单位财务规则实施后,严格按单位核实后的编制内实有人数和定额标准安排人员经费,公务费按人定额,燃修费按车定额。1998年,市委、市府、人大、政协、纪检、公检法司250元/人/年;其他全额单位200元/人/年。燃修费:大车5000元/辆/年、面包车3600元/辆/年、小车3000元/辆/年、三轮摩托车1200元/辆/年、两轮摩托车1000元/辆/年。会议费:人大会议30万元/年、政协会议25万元/年。2003年提高标准。公务费:人大、政协、区委、区政府、纪检委以及公检法司部门260元/人/年;其他行政、事业全额单位150元/人/年。燃修费:面包车4000元/辆/年、轿车3500元/辆/年。会议费:人大会议30万元/年、政协会议25万元/年。自2003年6月始,乡镇教师与区直行政事业单位干部职工工资,全部由财政局统一代发,做到工资发放足额及时。
2004年,实行公务通讯补贴制度,因此,2005年提高单位公务费包干标准。人大、政协、区委、区府、纪检委以及公检法司部门410元/人/年;其他行政、事业全额单位300元/人/年。燃修费不变。会议费:人大、政协会议各30万元/年。
2005年5月31日,滨城区出台《区直机关事业单位工作人员发放岗位津贴和交通补贴的规定》,当年12月开始执行,交通补贴列办公费支出,因此,2006年相应提高公务费包干定额标准。人大、政协、区委、区府、纪检委以及公检法司部门1100元/人/年;其他行政、事业全额、小差额单位1000元/人/年。燃修费:不分面包和小轿车均按6500元/辆/年。会议费标准不变。
财政监督
自1985年始,组织一年一度的税收财务大检查,由一名副市长担任组长,下设税收财务物价大检查办公室,办公室设在财政局。1989年6月29日,正式成立滨州市税收财务物价大检查办公室,为副科级行政单位,归口财政局领导。定编5人,所需人员、编制分别从财政局调整2名,市税务局、审计局、物价局各1名,全市税收财务物价大检查工作逐步走上正常化、制度化、规范化渠道。截至1997年,共计查出各类违纪金额1810.8万元,入库1629.3万元。1998年起,按照上级要求停止一年一度的税收财务物价大检查,财政监督由原来集中性突击式的事后纠错检查,转向日常财政监督,并在所有乡镇设立财政兼职监督检查员。1999年3月起,为适应新形势下财政监督工作的开展,市税收财务物价大检查办公室办于1999年3月2日改称财政监督局,原机构性质、规格、人员编制和隶属关系不变。为保证加大财政监督力度和财政资金调度能力,2003年6月27日,成立滨城区区级机关会计核算中心,将区直行政事业单位财务收支核算纳入核算中心管理,取消单位会计岗位,设立报账员。当年共纳入集中核算单位44个,纳入管理资金1401万元。
自2001~2007年,每年开展会计信息质量检查、执法检查、专项资金检查等工作,共查补收入1522万元。
会计管理
1982年,财政部门按照统一领导、分级管理的原则,负责管理会计工作。1985年1月21日,《中华人民共和国会计法》颁布,规定同年5月1日起在全国执行。同年恢复会计干部技术职称评定工作,先在事业单位进行,1986年又在企业单位进行。同年将会计专业职称终身制改为任期制和聘任制。1989年,在全市国营企业中全面开展会计工作达标升级活动。1990年,在乡镇企业中开展会计工作达标升级活动。同年,会计干部技术职称评定工作结束。1992年起,实行专业技术资格考试制度,分会计员、助理会计师、会计师3个层次,高级会计师职务资格仍实行评审制度。1997年,《山东省会计证管理办法实施细则》发布,对会计人员上岗培训、办证、年检等管理措施进行改革。同年,开始对单位会计基础工作进行规范化验收。1998年,会计专业技术资格考试改为助理会计师、会计师两个层次。并加强对会计人员的继续教育和年检工作。截至2007年,共举办会计人员继续教育培训班16期,参加培训人员达1900余人。
财政信用
1982年,执行《山东省财政支农周转金管理试行办法》,支援农村生产资金由无偿拨付改为有偿周转使用,支持农村多种经营、乡镇企业的发展。1983年,在试行基础上,《山东省财政支农周转金管理暂行规定》出台,正式建立财政支农周转金。1985年,对一部分文教卫生事业费采取有借有还的使用办法,帮助实行企业化管理的事业单位创收。1986年,在对预算资金在财政专户存储管理的基础上,利用间歇资金建立预算外周转金。1987年,建立商贸企业业务发展周转金。1995年10月,财政部印发《地方财政周转金管理暂行办法》,对地方财政周转金严格按照“控制规模,限定投向,健全制度,加强监督”方针进行清理整顿。1998年8月1日起,除农业综合开发的一部分资金外,停止发放财政周转金。
控制社会集团购买力
1982年,实行限制控制、凭证供应的办法,限额指标由财政部门核定。1985年,专控商品减少为14种,其中有省控办审批商品3种,地区控办审批商品7种,市控办审批商品4种。1993年5月1日起,专项控制商品调减为小汽车、大轿车、摩托车、录像设备、空气调节器、各种音响设备、单价在500元以上的照相机和放大机、无线寻呼机和无线移动电话8种商品。1996年,制定《滨州市行政事业单位小汽车定编、配备和使用管理暂行办法》,对全市行政、事业单位的小汽车实行定编管理。1997年9月,市控办对全市行政事业单位和国有企业1996年1月以来购买、使用小汽车的情况进行检查。同年底,对党政、事业单位公费住宅电话、移动电话进行清理检查。1999年11月5日起,放开全市个体、私营企业购买小汽车的社控审批手续。11月23日,执行财政部等六部门联合印发的《关于公布第三批取消的各种基金(资金、附加、收费)项目的通知》,在全市范围内停止征收专控商品附加费。2000年10月1日,全市取消社会集团购买专项商品审批制度。
政府采购
1999年4月,成立政府采购中心,按照公开、公正、公平和择优、诚实信用的原则,积极稳妥地推进政府采购工作。至2002年底,先后制定颁布《滨州市政府采购暂行规定》《滨州市直机关2000年政府采购目录》《中华人民共和国政府采购法》,对规范政府采购行为,提高政府采购资金使用效益,维护国家利益和社会公共利益,保护政府采购当事人的合法权益,促进廉政建设等方面,以法律形式对政府采购提出更高要求。期间制定《滨州市滨城区政府采购管理办法》和《进一步加强政府采购管理工作的通知》以及附加《2005年滨城区集中采购目录》《关于违反政府采购法律法规行为的党纪政纪处分暂行规定》《滨州市滨城区政府采购工作程序》,政府采购工作走上法制化、制度化、规范化道路,政府采购行为有章可循。2006年,政府采购资金统一纳入国库集中支付,采购范围由最初的冬季取暖用煤,逐渐扩大为办公设备、网络工程、办公家具、公务用车、公务车辆保险、专用仪器设备等,采购形式多以询价为主,大的项目采用招投标,竞争谈判等方式。截至2007年,累计采购预算14220万元,实际支付额12763万元,节约资金1457万元,节支率10.25%,其中采购煤炭3.5万余吨,汽车665辆,电脑616台,强有力的支持滨城区各项事业经济的发展。
住房资金管理
自1993年7月1日起,滨州市城镇住房制度改革方案实施,房改第一阶段主要以售房为主。对各单位共有住房出售收入,纳入住房资金管理中心。1997年12月起,在市直机关、全额事业单位中推行住房公积金制度,计入个人账户,归职工个人所有,职工离退休时本息余额一次结清,退还职工个人。1999年1月1日起,将在职职工住房补贴纳入工资,补贴比例为月基本工资的18%。同时,取消福利分房和实物分房,实行住房货币化分配制度。2000年1月1日,住房公积金由房改办移交财政局住房资金管理中心管理,移交住房基金825万元。2002年10月1日,住房补贴比例调整为月基本工资的25%,同时出台全区行政事业单位离退休人员住房补贴政策,住房补贴比例与在职人员相同。12月31日,根据国务院颁布的《住房公积金管理条例》及省、市要求,市、区住房公积金管理机构进行调整,住房公积金管理工作移交市住房公积金管理中心。2005年1月,住房补贴比例调整为月基本工资的35%。
预算外资金管理
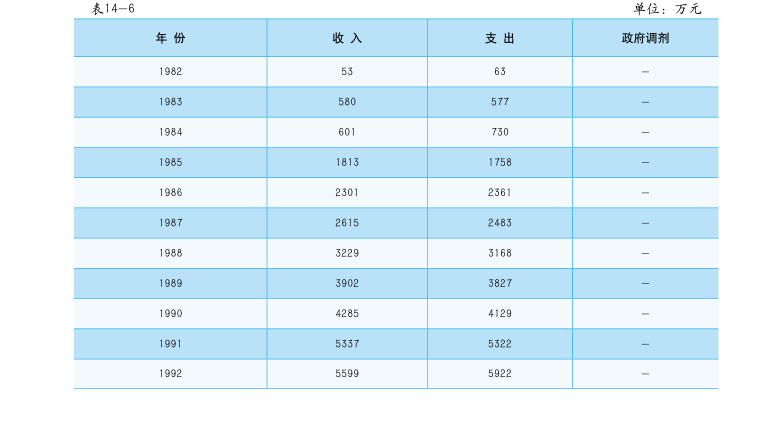
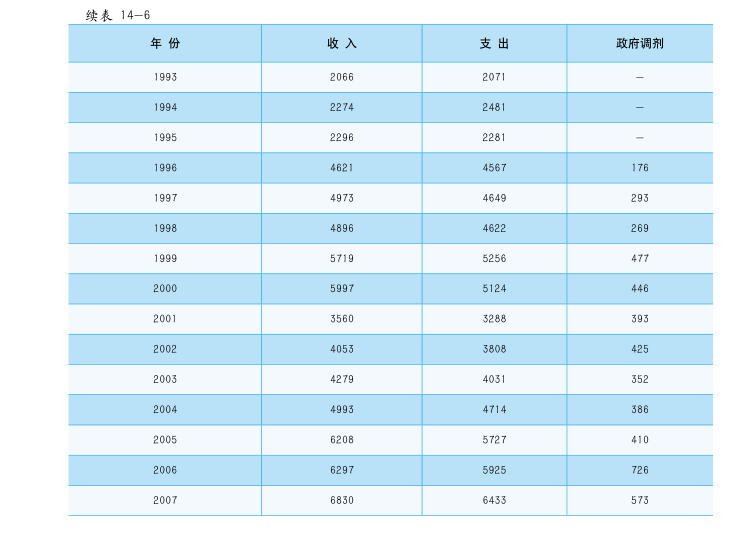
1982年,为扩大企业自主权,预算外资金增加企业单位的税后利润留成、承包留利,以及实行企业化管理的事业单位的“经营收入”等项目。1986年,开征教育费附加。同年,执行国务院《关于加强预算外资金管理的通知》,在坚持预算外资金所有权和使用权不变的原则下,实行“专户储存,计划管理,财政审批,银行监督”的办法,加大管理力度。当年全市预算外资金收入2301万元,预算外资金支出2361万元。1992年,滨州市印发《关于加强预算外资金管理的决定》。预算外资金在继续实行“专户储存,计划管理,财政审批,银行监督”管理办法的基础上,对专户储存实行收支两条线的管理措施,每个单位在银行开设收支两个户,收入户只收不支,支出户只支不收,强化银行的监督作用。1993年7月1日,根据新实施的《企业财务通则》《企业会计准则》以及分行业企业财务制度,分行业会计制度的规定,国营企业的各项基金不再作为预算外资金实行专户储存管理,全市的预算外收入明显减少。当年全市预算外资金收入2066万元,预算外资金支出2072万元。1994年10月22日,市政府印发《关于加强预算外资金管理有关问题的具体规定》《关于加强行政性事业性收费管理有关问题的具体规定》和《关于加强罚没收入和追回赃款赃物管理有关问题的具体规定》,进一步强化对预算外资金的管理。
1996年1月1日起,《滨州市第二预算管理
制度实施办法(试行)》实施,改变了原来“两权不变”的预算外资金管理模式,将行政事业性收入、罚没收入和各种基金的一切收支活动,统一纳入地方综合财政收支计划,按照预算管理方式,坚持与预算内资金相结合的原则,统一征收,统一核算,统筹安排,统一平衡,实行财政综合计划管理,形成所有权还权于国家、支配权还权于政府、管理权还权于财政的资金管理体系。7月,国务院颁布《关于加强预算外资金管理的规定》,明确预算外资金为财政性资金,归政府所有、财政管理、部门使用;要求各部门、各单位将已经中央明确的154项行政性收费项目纳入财政预算;从1996年起,将养路费等13项数额较大的政府性基金(收费)纳入财政预算,将地方财政部门按国家规定收取的各项税费附加,统一纳入地方财政预算,作为地方财政的固定收入,不再作为预算外资金管理;事业单位和社会团体通过市场取得的不体现政府职能的经营、服务性收入,不作为预算外资金管理;建立预算外资金预决算制度,对预算外资金实行收支两条线财政专户管理。之后,全市建立起与全省统一的预算外资金专户体系、预算外资金年度预决算制度。
1998年,为保证收取的第二预算收入及时足额上缴,按照地区财政局的部署,印发《滨州市财政第二预算收入征收票款分离办法》通知,并确定在建委、工商、交通等单位建收费大厅,设立交纳专柜,实行票款分离办法。1999年3月4日,召开全市预算外资金管理工作会议,以政府文件印发《滨州市关于进一步加强第二预算管理的实施意见》,规定自1999年1月1日开始,对预算外资金的管理按照“全额上缴,专户管理,两保两定,适度统筹,自求平衡”的管理原则,实行“基数统筹,超收全留”的管理体制。制定《滨州市第二预算收入征收票款分离办法》,印发《关于加强乡镇预算外资金管理的通知》。当年完成第二预算收入5719万元,实现第二预算支出5256万元,政府调剂资金477万元。
2001年,因建委等职能部门上划,影响了全区第二预算收支。故当年第二预算收入完成3560万元,支出完成3288万元,政府调剂资金393万元。2007年,第二预算收入完成6830万元,支出完成6433万元,政府调剂资金573万元。
滨城区1982~2007年预算外资金收入支出