一、国税税种税率
增值税。增值税纳税人分为一般纳税人和小规模纳税人两种。1996年9月9日起,增值税一般纳税人外购和销售货物(固定资产除外)所支付的运输费用,可以根据套印有全国统一发票监制章的运输费用结算单据(普通发票)所列运费金额,按10%计算进项税额。1998年7月1日起,规定年应税销售额在180万元以下的商业经营者,无论财务核算是否健全,一律不得认定为增值税一般纳税人征税。同时,决定将商业小规模纳税人的增值税征收率由6%调减为4%。商业个体经营者的增值税征收率由6%调减为4%,其他个体经营者的增值税征收率仍为6%。凡在1998年7月1日前具有一般纳税人资格,且年应税销售额在180万元以下的商业个体经营者,在1998年7月1日以后均应划为小规模纳税人。外购货物所支付的运输费用扣除率降为7%。1998年8月11日,规定典当业销售死当物品、销售旧货等的征收率由6%降为4%。1999年8月1日起,增值税一般纳税人从农业生产者购进的免税棉花和从国有粮食购销企业购进的免税粮食,可以分别按照收购凭证、销售发票所列金额13%的扣除率计算进项税额。2000年1月1日起,对商品混凝土按照6%的征收率简易办法征收增值税,不得开具增值税专用发票。2000年7月3日,对棉花经营企业库存商品棉按13%的抵扣率抵扣进项税额。自2003年8月1日起,为加强增值税管理,堵塞漏洞,优化纳税服务,在全国推行增值税纳税申报“一窗式”管理。2008年12月,新修订的增值税暂行条例和实施细则规定,纳税人购置、自制的固定资产纳入进项税额抵扣范围,同时将小规模纳税人征收率统一降低为3%;金属与非金属矿采选产品的增值税适用税率由13%恢复至17%;取消收购废旧物资按10%扣除率抵扣进项税额政策。2009年1月1日起,增值税转型改革在全国实施。2013年,“营改增(营业税改征增值税)”改革试点在全国推开。8月1日,全市营改增扩围试点成功启动。1996—2013年增值税入库1858.16亿元。
消费税。以在中国境内销售、受托加工、进口应税货物的各类企业、单位、个体工商户和其他个人为纳税人,对不同货物实行不同税率。计税方法有从价定率计税、从量定额计税、从价定率和从量定额复核计税3种。1996年1月1日起至1997年12月31日止,对摩托车胎暂减按5%的税率征收。2001年6月4日,调整烟类产品消费税,将定额税率规定为每标准箱(5万支)150元;比例税率分两种,一是每标准条(200支)调拨价格在50元(含50元,不含增值税)以上的卷烟税率为45%;二是每标准条调拨价格在50元(不含增值税)以下的卷烟税率为30%。2002年起,消费税作为单独税种计算收入。2006年1月1日起,新增高尔夫球及球具、高档手表、游艇、木制一次性筷子、实木地板税目,取消汽油、柴油税目和护肤护发品税目,增列包含7个子目的成品油税目并调整部分税率、免税等政策。2008年12月,国务院发布《关于实施成品油价格和税费改革的通知》。为配合成品油价税费改革,《增值税暂行条例》及其实施细则、《财政部、国家税务总局关于提高成品油消费税税率的通知》《财政部、国家税务总局关于提高成品油消费税税率后相关成品油消费税政策的通知》等相继发布。2002—2013年消费税入库132.05亿元。
企业所得税。《中华人民共和国企业所得税暂行条例》规定,对中华人民共和国境内的企业,除外商投资企业和外国企业外的生产、经营所得和其他所得,依法缴纳企业所得税。法定税率为33%,年度应纳税所得额在3万元以下的企业以及3万元以上10万元以下的企业,分别使用18%和27%的照顾性税率。1997年,国家税务总局下发《企业所得税税前弥补亏损审核管理办法》规定,纳税人在税收法规规定的亏损弥补期内,以年度实现的所得弥补以前年度亏损的,在年度终了后45日内,报送企业所得税纳税申报表时,必须附送《企业税前弥补亏损申报表》,主管税务机关要依据税收法规及有关规定和纳税人弥补亏损台账的有关资料进行审核,审核无误后方可弥补。1999年,国家税务总局《事业单位、社会团体、民办非企业单位企业所得税征收管理办法》规定,事业单位、社会团体、民办非企业单位的收入,除国务院或财政部、国家税务总局规定免征企业所得税的项目外,均应计入应纳税收入总额,依法计征企业所得税。2000年,《企业所得税税前扣除办法》规定,纳税人申报的扣除要真实、合法。2004年,国家税务总局印发《关于做好已取消和下放管理的企业所得税审批项目后续管理工作的通知》,取消弥补亏损审批等13个项目,下放企业技术改造国产设备投资抵免企业所得税、企业所得税减免税审批等两个项目,并提出后续管理措施。2006年,国家税务总局印发《关于规范汇总合并缴纳企业所得税范围的通知》,规定汇总缴纳企业所得税必须经国家税务总局审批,各级税务机关不得越权审批。2008年1月1日,《中华人民共和国企业所得税法》正式实施,《中华人民共和国企业所得税暂行条例》废止。企业所得税制度采用法人所得税制的基本模式,以法人作为企业所得税的纳税人,对企业设立的不具备法人资格的营业机构,实行汇总计算并缴纳企业所得税。个人独资企业和合伙企业不适用企业所得税法。《中华人民共和国企业所得税法》使内、外资企业适用统一的企业所得税法,统一企业所得税税率为25%,统一税前扣除办法及标准,建立以产业优惠为主、区域优惠为辅的新税收优惠体系。2008年1月1日起实行新的《跨地区经营汇总纳税企业所得税征收管理暂行办法》,对汇总纳税企业实行“统一计算、分级管理、就地预缴、汇总清算、财政调库”的企业所得税征收管理办法。为支持小型微利企业发展,发挥小型微利企业促进就业、改善民生、维护社会稳定的作用,2011年,对年应纳税所得额低于3万元(含3万元)的小型微利企业,其所得减按50%计入应纳税所得额,按20%的税率缴纳企业所得税;2012—2015年,对年应纳税所得额低于6万元(含6万元)的小型微利企业,其所得减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。1996—2013年企业所得税入库615.88亿元。
外商投资企业和外国企业所得税。征税对象是外商投资企业和外国企业的生产、经营所得和其他所得。外商投资企业和外国企业在中国境内设立的从事生产、经营的机构、场所,每一纳税年度的收入总额减除成本、费用、损失以后的余额为应纳税所得额,税率为33%、24%、20%、15%。1996年7月,国、地税征管范围调整后,国税部门负责外商投资企业和外国企业增值税、消费税和企业所得税的征管工作。1997年,全市反避税工作实现零的突破,调整2户,调整弥补亏损229万元。2008年1月1日起,《中华人民共和国企业所得税法》及《中华人民共和国企业所得税法实施条例》正式施行,外商投资企业和外国企业所得税同时废止。
储蓄存款利息所得个人所得税。1999年11月1日,《对储蓄存款利息所得征收个人所得税的实施办法》正式实施,对储蓄存款孳生的利息所得,依法征收个人所得税,适用20%的比例税率,由国家税务局负责征税管理,储蓄存款部门代扣代缴。为促进国家教育事业健康发展,鼓励城乡居民以储蓄存款方式为其子女接受非义务教育积蓄资金,自2000年开始对教育储蓄账户给予免征利息税的优惠。2007年6月,十届全国人大常务委员会第28次会议修改的《个人所得税法》规定,2007年8月15日以后的利息税减按5%征收,即储蓄存款在2007年8月15日后孳生的利息所得,按照5%的比例税率征收个人所得税。后国务院决定自2008年10月9日起对储蓄存款孳生的利息所得,暂停征收个人所得税。2002—2013年,全市国税部门组织入库储蓄存款利息所得个人所得税77779万元。
文化事业建设费。原由地税部门征收。2013年8月1日起改由国税部门征收。至年底,全市国税部门组织文化建设费入库142万元。
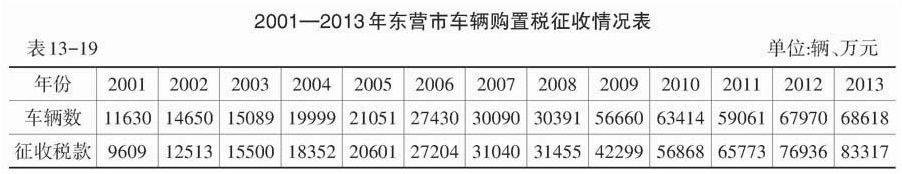
车辆购置税。2001年1月1日起实施的《中华人民共和国车辆购置税暂行条例》规定,车辆购置税的纳税人为购置(包括购买、进口、自产、受赠、获奖或以其他方式取得并自用)应税车辆的单位和个人,征税范围为汽车、摩托车、电车、挂车、农用运输车。为促进农业生产发展,减轻农民负担,经国务院批准,自2004年10月1日起对农用三轮车免征车辆购置税。2005年1月1日,车辆购置税由交通部门代征改由国税部门直接征收。2009年1月20日至12月31日,国家对1.6升及以下排量乘用车减按5%征收车辆购置税;2010年,1.6升及以下排量乘用车按7.5%征收车辆购置税;2011年1月1日起,恢复正常税率10%。2011年11月,国家税务总局修订的《车辆购置税征收管理办法》规定,自2012年1月1日起,取消车辆购置税过户、转籍、变更业务,调整实地验车范围。为减轻城市公交企业负担,促进道路运输行业健康稳定发展,经国务院批准,对城市公交企业自2012年1月1日起至2015年12月31日止购置的公共汽电车辆,免征车辆购置税。
二、地税税种税率
营业税。1996年后继续延用1994年1月1日起施行的《中华人民共和国营业税暂行条例》。2009年,修订《营业税暂行条例》。主要内容是调减按照差额征收营业税的项目,同时明确交易价格明显偏低的处理规定,规范营业税扣缴义务人的规定,调整部分营业税纳税地点,延长营业税的申报缴纳期限,使营业税制度的规定更加规范和严谨。
营业税实行行业差别比例税率,依据《营业税税目税率表》规定,全市对交通运输业、建筑业、邮电通信业和文化体育业适用3%税率;对服务业、转让无形资产和销售不动产适用5%税率。对娱乐业执行的税率:1996—1997年乡镇(含乡、镇)以下为5%,县以上(含县、市、区)为10%;1998年1月1日至2001年4月30日为10%(其中:2000年7月1日起,对电子游戏厅一律按20%税率);2001年5月1日至2011年9月30日为20%。2011年10月1日起实行两档税率,其中高尔夫球娱乐业税率为10%,其他娱乐业项目税率为5%。对金融保险业,除农村信用社外,其他金融保险业执行的营业税税率:1996—1997年为5%,1997—2000年为8%,2001年为7%,2002年为6%,从2003年1月1日起为5%;农村信用社执行的营业税税率:1996—1997年为5%,1997年1月1日至2001年9月30日为6%,2001年10月1日以后为5%。纳税人营业额未达到财政部规定的营业税起征点的,免征营业税。1996—2003年,全市按月缴纳的起征点为月营业额500元,按次纳税的起征点为每次(日)营业额50元;2003—2005年,全市按月缴纳的起征点为月营业额1000元,按次纳税的起征点为每次(日)营业额100元;2006年1月1日至2011年10月30日,按期纳税的营业税起征点为5000元,按次纳税的起征点为每次(日)营业额100元;2011年11月1日起,全市按期缴纳的(不含房屋租赁)月营业额2万元,房屋租赁月营业额为5000元;按次纳税的起征点为每次(日)营业额500元。2013年8月1日,全国试行营业税改征增值税,并将广播影视作品的制作、播映、发行纳入试点行业。1996—2013年,全市地税部门组织入库营业税261.03亿元。
企业所得税。1996年,适用《中华人民共和国企业所得税暂行条例》,规定在中华人民共和国境内的企业,除外商投资企业和外国企业外,应当就其生产、经营所得和其他所得缴纳企业所得税。实行独立经济核算的企业或组织为企业所得税的纳税义务人,包括:国有企业,集体企业,私营企业,联营企业,股份制企业,有生产、经营所得和其他所得的其他组织。纳税人应纳税额,按应纳税所得额计算,税率为33%。纳税人每一纳税年度的收入总额减去准予扣除项目后的余额为应纳税所得额。纳税人的收入总额包括:生产、经营收入,财产转让收入,利息收入,租赁收入,特许权使用费收入,股息收入,其他收入。照顾性税率:对年应纳税所得额在3万元(含3万元)以下的企业,暂减按18%的税率征收所得税;年应纳税所得额在10万元(含10万元)以下至3万元的企业,暂减按27%的税率征收所得税。缴纳企业所得税,按年计算,分月或者分季预缴。月份或者季度终了后15日内预缴,年度终了后4个月内汇算清缴,多退少补。2008年1月1日,《中华人民共和国企业所得税法》《中华人民共和国企业所得税法实施条例》施行。原《中华人民共和国企业所得税暂行条例》同时废止。新税法规定,在中华人民共和国境内,企业和其他取得收入的组织为企业所得税的纳税人。企业分为居民企业和非居民企业。企业所得税以企业每一纳税年度的收入总额,减除不征税收入、免税收入、各项扣除以及允许弥补的以前年度亏损后的余额,为应纳税所得额,税率为25%。符合条件的小型微利企业,减按20%的税率征收企业所得税。国家需要重点扶持的高新技术企业,减按15%的税率征收企业所得税。非居民企业在中国境内未设立机构、场所的,或者虽设立机构、场所但取得的所得与其所设机构、场所没有实际联系的,应当就其来源于中国境内的所得缴纳企业所得税,适用税率为20%,减按10%的税率征收企业所得税。企业所得税按纳税年度计算,纳税年度自1月1日起至12月31日止。企业所得税实行按月或按季预缴、年终汇算清缴、多退少补的征收办法,即企业应当自月份或者季度终了之日起15日内,向税务机关报送预缴企业所得税纳税申报表,预缴税款。企业应当自年度终了之日起5个月内,向税务机关报送年度企业所得税纳税申报表,并汇算清缴,结清应缴应退税款。1996—2013年,全市地税部门组织入库企业所得税52.09亿元。
个人所得税。1996年后延用1994年1月1日起施行的《中华人民共和国个人所得税法》。2005年10月、2007年12月、2011年6月,经全国人大常委会审议通过三次修改《中华人民共和国个人所得税法》。个人所得税以个人取得的各项应税所得为征税对象,分别不同个人所得项目,采用超额累进税率和比例税率两种形式。个人所得税征管,实行以支付所得的单位(扣缴义务人)代扣代缴与纳税人自行申报相结合的申报办法。其中,对个人取得年所得12万元以上、从两处以上取得工薪所得、代扣代缴单位未扣缴申报(等)时,纳税人应按规定自行纳税申报。个人所得税税率变化:①工资薪金所得。2011年9月1日前,适用5%~45%的9级超额累进税率;2011年9月1日后,适用3%~45%的7级超额累进税率。②个体工商户生产经营所得和对企事业单位的承包经营、承租经营所得。适用5%~35%的超额累进税率。③劳务报酬所得。适用20%的比例税率,对劳务报酬所得一次收入畸高的,其应纳税所得额超过2万~5万元的部分,依照税法规定计算税金后再加征五成,超过5万元的部分加征十成。④稿酬所得。适用20%的比例税率,并按应纳税额减征30%。⑤特许权使用费所得。应纳税款按次计算,适用20%的比例税率。⑥财产租赁所得。应纳税款按月计算,适用20%的比例税率。为支持住房租赁市场健康发展,自2001年1月1日起,对个人出租住房所得暂减按10%的税率征收个人所得税。⑦财产转让所得。应纳税款按次计算,以转让财产的收入额减除财产原值和合理费用后的余额,为应纳税所得额,适用20%的比例税率。对于个人转让房屋,纳税人未提供完整、准确的房屋原值凭证,不能正确计算房屋原值和应纳税额的,税务机关可按住房转让收入的1%~3%的比例核定应纳个人所得税额。⑧利息、股息、红利所得和偶然所得、其他所得。应纳税款按次计算,以每次收入额为应纳税所得额,适用20%的比例税率。1996—2013年,全市地税部门组织入库个人所得税79.84亿元。
资源税。1996年后延用1994年实施的《中华人民共和国资源税暂行条例》。在全市范围内开采或者生产应税产品的单位和个人为纳税人,缴纳资源税。应税范围包括:原油、天然气、煤炭、其他非金属矿原矿、黑色金属矿原矿和有色金属矿原矿、固体盐和液体盐,共设7个税目和若干个子目。实行从量定额税率,并按应税产品划分税额的幅度,依据所开采资源的等级征税。胜利石油管理局原油、天然气、稠油和高凝油资源税分别为每吨12元、每千立方米8元、每吨8元。北方盐为每吨20元、液体盐每吨3元。2005年7月1日起,油田企业原油、天然气资源税税额标准调整为:中国石化胜利油田有限公司原油、天然气、稠油和高凝油资源税分别为每吨22元、每千立方米13元、每吨14元。2007年2月1日起,北方海盐资源税暂减按每吨15元征收,液体盐资源税暂减按每吨2元征收。2011年9月30日,国务院公布《关于修改〈中华人民共和国资源税暂行条例〉的决定》;2011年10月28日,财政部公布修改后的《中华人民共和国资源税暂行条例实施细则》,两个文件均于2011年11月1日起施行。中外合作油气田及海上自营油气田开征资源税,原油、天然气资源税由从量定额计征改为从价定率计征,调整原油、天然气等品目资源税税率。原油、天然气税率为5%,中国石油化工股份有限公司胜利油田分公司实际征收率为3.8%。盐仍按从量定额计征,北方海盐资源税标准不变。1996—2013年,全市地税部门组织资源税入库155.25亿元。
房产税。1996年后延用税改前的《中华人民共和国房产税暂行条例》。在东营市区、县城、建制镇和工矿区拥有房屋产权的单位和个人为房产税纳税人。经营自用的房屋,以房产原值一次减除30%后的余值为计税依据,税率为1.2%;出租房屋,以房产租金收入为计税依据,税率为12%。2001年1月1日起,个人居住用房出租仍用于居住的,暂减按4%的税率征收;2008年3月1日起,对个人出租住房,不区分实际用途,均按4%的税率征收房产税。企事业单位、社会团体以及其他组织按市场价格向个人出租用于居住的,减按4%的税率征收房产税。2009年1月1日起,废止《城市房地产税暂行条例》,外商投资企业、外国企业和组织以及外籍个人,依照《中华人民共和国房产税暂行条例》缴纳房产税。1996—2013年,全市地税部门组织房产税入库24.8亿元。
城镇土地使用税。城镇土地使用税实行分级幅度税额。1998年1月1日起,东营市城镇土地使用税征税范围为:东营区、河口区、广饶县县城、垦利县县城、利津县县城及县辖各建制镇的人民政府所在地,以及6个工矿区:广饶热采矿工矿区、垦利中心工矿区、垦利郝董工矿区、垦利垦东工矿区、利津滨南采油厂北宋工矿区、利津刁口工矿区。县城及建制镇政府所在地征收的具体区域范围由县政府确定。市、区土地分为三个等级,一等土地年应纳税额为每平方米1.8元、二等土地年应纳税额为每平方米1.4元、三等土地年应纳税额为每平方米1元。广饶县、垦利县、利津县县城土地,年应纳税额为每平方米1.2元,建制镇和工矿区年应纳税额为每平方米0.8元。2002年1月1日起,调整北宋工矿区征税范围,新设北岭工矿区。全市城镇土地使用税税额标准调整为:东营、河口两区一等土地每平方米4元、二等土地每平方米3元、三等土地每平方米2元;广饶、垦利、利津三县县城所在地每平方米2元;建制镇、工矿区每平方米1.5元。2006年10月1日起,新设清河工矿区、花官工矿区、虎滩工矿区、明集工矿区、黄河口工矿区。2007年1月1日起,全市城镇土地使用税税额标准调整为:东营、河口两区一等土地每平方米8元、二等土地每平方米6元、三等土地每平方米4元;广饶、垦利、利津三县县城所在地每平方米4元;建制镇、工矿区每平方米3元。2009年1月1日起,根据《东营市人民政府关于调整市区城镇土地使用税土地等级的通知》,东营区土地划分为三个等级,一等地:北至北二路、南至南二路、西至云门山路、东至胜利大街;二等地:东八路以西除一等地以外所有区域;其余区域为三等地。河口区土地划分为三个等级;一等地:东至海昌路、西至西湖东路、南至河庆路、北至河滨路,孤岛镇、仙河镇行政区域(含东营港经济开发区);二等地:河口城区(不含河口经济开发区)除一等地以外所有区域;其余区域为三等地。2010年1月1日起,全市建制市区和建制郊区城镇土地使用税税额标准调整为:一等土地每平方米16元、二等土地每平方米12元、三等土地每平方米8元。1996—2013年,全市地税部门组织城镇土地使用税入库81.87亿元。
土地增值税。1996年后延用1994年施行的《中华人民共和国土地增值税暂行条例》。转让国有土地使用权、地上建筑物及其附着物并取得收入的单位和个人,为土地增值税纳税义务人。采用四级超率累进税率,其中最低税率为30%,最高税率为60%,以增值额与扣除项目金额的比率从低到高划分四个级次。增值额未超过扣除项目金额50%(含50%)的部分,适用30%税率;增值额超过扣除项目金额50%未超过100%的部分,适用40%税率;增值额超过扣除项目金额100%未超过200%的部分,适用50%税率;增值额超过扣除项目金额200%的部分,适用60%税率。纳税人建造普通标准住宅出售,增值额未超过扣除项目金额20%的,免征土地增值税。1996—2013年,全市地税部门组织土地增值税入库17.92亿元。
车船使用税。属于《车船税税目税额表》规定的车辆、船舶的所有人或者管理人为车船税的纳税人,应当缴纳车船税。采用定额税率,除对载货汽车按净吨位规定税额外,其他车辆均以辆为计税标准,并对应税车辆采取幅度定额税率,由各地根据当地情况自行确定本地区的适用税额。1999年8月1日起,东营市执行车辆的税额标准、车辆年税额分别为:机动车中的小型客车每辆260元,大型客车每辆300元;载货汽车按净吨位,每吨6元;三轮摩托车(包括载货、乘人各种三轮摩托车)每辆72元、二轮摩托车每辆56元;非机动车中的人力驾驶车每辆8元,畜力驾驶车每辆12元,自行车每辆4元。2007年1月1日起,施行《中华人民共和国车船税暂行条例》,内外资企业和个人的车船实行统一的车船税,原车船使用税和车船使用牌照税合并。机动车车船税统一由经营交强险的保险公司代收代缴。东营市执行的税额标准:载客汽车中大型客车为每辆600元、中型每辆480元、小型每辆420元、微型240元,载货汽车按自重每吨96元,三轮汽车、低速货车按自重每吨60元,摩托车每辆60元,专项作业车、轮式专用机械车按自重每吨96元。2012年1月1日起实施的《车船税法实施条例》规定,从事机动车交通事故责任强制保险业务的保险机构为机动车车船税的扣缴义务人,纳税义务发生时间调整为取得车船所有权或管理权的当月,纳税地点调整为车船的登记地或扣缴义务人所在地。对乘用车按排气量划分为7个档次征收:1.0升(含)以下的每辆240元,1.0升以上至1.6升(含)的每辆360元,1.6升以上至2.0升(含)的每辆420元,2.0升以上至2.5升(含)的每辆900元,2.5升以上至3.0升(含)的每辆1800元,3.0升以上至4.0升(含)的每辆3000元,4.0升以上的每辆4500元。商用车缴纳标准:大型客车,核定载客人数20人(含)以上(包括电车)每辆720元;中型客车,核定载客人数9人以上、20人以下(包括电车)每辆600元;货车按整备质量每吨72元;挂车按整备质量每吨36元;专用作业车、轮式专用机械车按整备质量每吨72元;摩托车每辆60元。船舶分机动船舶和游艇,机动船舶按“净吨位”划分4个档次:净吨位≤200吨的每吨3元,净吨位201~2000吨的每吨4元,净吨位2001~10000吨的每吨5元,净吨位10001吨及以上的每吨6元;游艇按艇身长度分为5个档次:艇身长度不超过10米的每米600元,超过10米但不超过18米的每米900元,超过18米但不超过30米的每米1300元,超过30米的每米2000元,辅助动力帆艇每米600元。1996—2013年,全市地税部门组织车船使用税入库8.24亿元。
印花税。1996年后仍继续延用税改前的《中华人民共和国印花税暂行条例》。在中华人民共和国境内书立、领受应税凭证的单位和个人为纳税义务人。应税凭证分为经济合同、产权转移书据、营业账簿、权利许可证照和经财政部门确认的其他凭证五类。采用比例税率和定额税率两种税率。在印花税的13个税目中,采用比例税率的有11个税目和营业账簿税目中的资金账簿部分,税率分为五档:2‰、1‰、0.5‰、0.3‰和0.05‰。财产租赁合同、仓储保管合同、财产保险合同的税率为1‰;加工承揽合同、建设工程勘察设计合同、货物运输合同、产权转移书据、营业账簿税目中记载资金的账簿,其税率为0.5‰;购销合同、建筑安装工程承包合同、技术合同规定的税率为0.3‰;借款合同的税率为0.05‰。对权利许可证照和营业账簿税目中的其他账簿,适用定额税率,单位税额均为每件5元。1996—2013年,全市地税部门组织印花税入库16.05亿元。
契税。1997年7月7日,重新颁布《中华人民共和国契税暂行条例》,自1997年10月1日起施行。在全市范围内转移土地、房屋权属,承受的单位和个人为契税纳税人,税率为3%,由土地、房产所在地的财政机关征收。2011年3月1日起,契税由地税部门负责征收管理。自2013年4月1日起,山东省契税暂执行3%税率。2011—2013年,全市地税部门组织契税入库15.87亿元。
耕地占用税。2007年12月1日,国务院重新修改公布《耕地占用税暂行条例》,财政部、国家税务总局于2008年2月26日公布《中华人民共和国耕地占用税暂行条例实施细则》。细则规定,占用耕地建房或者从事非农业建设的单位和个人为耕地占用税的纳税人。耕地占用税以纳税人实际占用的耕地面积为计税依据,按照规定的适用税额一次性征收。耕地占用税采用地区差别定额税率,东营区、河口区、垦利县、利津县、广饶县每平方米21.5元,占用基本农田建房或者从事非农业建设的,适用税额按照当地适用税额的基础上提高50%。2011年3月1日起,耕地占用税由财政部门征收调整为由地税部门征收。2011年3月至2013年,全市地税部门组织耕地占用税入库3.04亿元。
城市维护建设税。以在东营市缴纳增值税、消费税、营业税(简称“三税”)的单位和个人为纳税人,以纳税人实际缴纳的“三税”税额为计税依据,分别与“三税”同时缴纳。2010年12月1日起,对外商投资企业、外国企业及外籍个人开始征收城市维护建设税,统一内外资企业城市维护建设税制度。实行地区差别税率,不同地区的纳税人实行不同档次的税率,纳税人所在地在城市市区的,税率为7%;纳税人所在地在县城、建制镇的,税率为5%;纳税人所在地不在城市市区、县城、建制镇的,税率为1%。1996—2013年,全市地税部门组织入库城市维护建设税138.75亿元。
教育费附加。对缴纳增值税、消费税、营业税的单位和个人征收,以其实际缴纳的“三税”税额为计税依据,分别与“三税”同时缴纳。1994年1月1日起,税率为3%。1996年2月1日起,教育费附加由地方税务局负责征收管理。2010年12月1日起,对外商投资企业、外国企业及外籍个人开始征收教育费附加。1996—2013年,全市地税部门组织入库教育费附加60.62亿元。
地方教育费附加。2005年1月1日起,在全省范围内征收。凡在山东省行政区域内缴纳增值税、营业税、消费税的单位和个人,按实际缴纳“三税”税额的1%缴纳地方教育费附加。2012年12月起,国家统一征收标准为单位和个人(包括外商投资企业、外国企业及外籍个人)实际缴纳的增值税、消费税和营业税税额的2%缴纳地方教育费附加。2005—2013年,全市地税部门组织入库地方教育费附加22.92亿元。
地方水利建设基金。2011年7月1日地税部门开始征收。按照企事业单位和个体经营者实际缴纳增值税、营业税、消费税税额的1%征收。2011—2013年,全市地税部门组织入库地方水利建设基金5.96亿元。
文化事业建设费。东营市自1997年开征文化事业建设费。在全市范围内依照《中华人民共和国营业税暂行条例》的规定缴纳娱乐业、广告业营业税的单位和个人,为文化事业建设费的缴纳义务人。文化事业建设费以缴纳义务人应纳的娱乐业、广告业营业税的营业额为计费依据,费率为3%。2013年8月1日起,文化事业建设费改由国税部门征收。1996—2013年7月,全市地税部门组织文化建设费入库0.23亿元。
残疾人就业保障金。在实施分散按比例安排残疾人就业的地区,凡安排残疾人达不到省、自治区、直辖市政府规定比例的机关、团体、企业、事业单位和城乡集体经济组织,按照年度差额人数和上年度本地区职工年平均工资计算交纳用于残疾人就业的专项资金。自2004年1月1日起,东营市残疾人就业保障金由各级地方税务机关代收。
工会经费。2010年4月,市政府转发《市总工会、市地税局关于由地税部门代收企事业单位工会经费有关问题的意见》,制定下发《东营市地税部门代收工会经费管理办法》,地税部门代收工会经费工作全面开展。2012年底,省政府办公厅下发《关于工会经费由地税部门统一代收的通知》,省总工会、省地税局、人行济南分行联合出台《山东省地税部门代收工会经费管理办法》,实现全省地税系统统一代收工会经费。工会经费每月按全部职工工资总额的2%计提。2010—2013年,全市共代收工会经费4574万元。